
Acheter d’occasion est devenu un réflexe pour une large majorité de Français. Mais derrière cette apparente bonne nouvelle pour l’économie circulaire, la réalité est plus complexe : risques et arnaques, frénésie d’achat, moindre culpabilité à consommer, porosité avec l’ultra-fast-fashion… La 4e vague de l’Observatoire Enov de la Seconde Main explore les nouvelles contradictions d’un marché arrivé à maturité.
Depuis 2021, Enov suit l’évolution du marché de la seconde main et les comportements des Français à travers son Observatoire Novascope (découvrez nos autres chiffres et tendances de consommation).
Pour cette 4e vague, menée en mars 2026 auprès d’un échantillon représentatif de 1 500 Français de 18 ans et plus, nous avons choisi d’aller plus loin.
Pourquoi ? Parce que les grands indicateurs historiques bougent désormais peu. Et c’est en soi un enseignement : la seconde main est entrée dans les habitudes.
La question n’est donc plus seulement « Les Français achètent-ils d’occasion ? », mais davantage : « Que devient la seconde main lorsqu’elle devient un marché de masse ? » Et les résultats font apparaître un visage plus ambivalent de cette consommation que l’on associe spontanément à l’économie circulaire.
La situation du marché de la seconde main en France en 2026
En résumé : la pénétration de la seconde main se stabilise, mais les acheteurs achètent plus souvent, plus de catégories, et n’hésitent plus à offrir d’occasion.

Un marché qui n’a plus besoin de recruter pour exister
Près de 3 Français sur 4 ont acheté au moins un produit d’occasion au cours des 12 derniers mois. Après la forte progression enregistrée entre 2021 et 2023, ce taux de pénétration se stabilise désormais.
Pour autant, la dynamique de l’occasion ne s’arrête pas. Elle change de nature : la croissance repose moins sur le recrutement de nouveaux consommateurs que sur l’intensification des pratiques existantes. 47% des acheteurs déclarent avoir augmenté leurs achats d’occasion au cours de l’année écoulée et 41% pensent encore les augmenter à l’avenir.
| Évolution du marché depuis 2021 | 2021 | 2023 | 2024 | 2026 |
|---|---|---|---|---|
| Français ayant acheté d’occasion dans l’année | 64 % | 73 % | 72 % | 73 % |
| Acheteurs ayant augmenté leurs achats | 38 % | 46 % | 46 % | 47 % |
| Acheteurs pensant augmenter leurs achats | 37 % | 45 % | 44 % | 41 % |
Quelles catégories de produits performent le plus sur le marché de la seconde main ?
Culture, vêtements, meubles-déco et jouets dominent toujours. Ce sont les catégories avec un faible risque perçu qui restent les principales portes d’entrée de ce marché.
| Catégorie (achat au cours des 12 derniers mois, base Français) | 2021 | 2024 | 2026 |
|---|---|---|---|
 Produits culturels (livres 36 %, jeux vidéo 18 %, musique 12 %, DVD 10 %) | 39 % | 46 % | 47 % |
 Vêtements (femme 33 %, homme 21 %, enfant 20 %) | 36 % | 47 % | 46 % |
 Meubles / décoration (meubles 20 %, déco 20 %, mobilier de jardin 10 %) | 29 % | 38 % | 34 % |
 Jeux / jouets | 24 % | 27 % | 27 % |
 TV, image, son (console 10 %, accessoires informatiques 9 %) | 18 % | 20 % | 22 % |
 Petit électroménager (cuisine 10 %, entretien 9 %, beauté 8 %) | 19 % | 20 % | 20 % |
 Chaussures | – | 20 % | 20 % |
 Smartphones | 11 % | 16 % | 14 % |
 Outils / bricolage | 12 % | 14 % | 12 % |
 Équipement sportif | – | 11 % | 11 % |
 Ordinateurs / tablettes | 8 % | 10 % | 8 % |
 Gros électroménager | 5 % | 8 % | 6 % |
Le cadeau d’occasion, nouvelle frontière franchie
Autre signe de normalisation : la seconde main entre dans un territoire où l’image et la valeur perçue du produit comptent particulièrement, celui du cadeau. 47 % des acheteurs ont déjà offert un produit d’occasion au cours des douze derniers mois, 38 % pourraient le faire à l’avenir et seuls 15 % excluent l’idée. Au total, 85 % l’ont fait ou s’y déclarent ouverts.
Offrir d’occasion n’est plus nécessairement perçu comme offrir « au rabais ».
La seconde main est donc progressivement passée du statut de consommation alternative à celui de marché à part entière. Et c’est précisément là que commencent ses paradoxes.
Les trois paradoxes de la banalisation de la seconde main
En résumé : le prix reste le premier moteur de la seconde main et la motivation responsable recule nettement. Près de 8 Français sur 10 considèrent l’achat d’occasion comme un risque, sans pour autant y renoncer. Enfin, si la seconde main allonge la durée de vie des produits, elle décomplexe aussi l’achat, cohabite avec l’ultra-fast-fashion et peut déplacer certains comportements du don vers la revente.
Paradoxe n°1 : un geste économique, de moins en moins engagé
Depuis le lancement de notre Observatoire, une constante demeure : on achète d’abord d’occasion pour son portefeuille, avant de le faire pour la planète.
En 2026, ce constat se renforce même. Les motivations liées au prix restent largement dominantes, tandis que celles relevant de la consommation responsable s’érodent. En parallèle, le choix, la diversité de l’offre, le plaisir de trouver une bonne affaire ou l’accès à certains produits prennent davantage de place.
Le rapport à la seconde main semble lui aussi évoluer.
En 2024, 42% des acheteurs estimaient accomplir un geste engagé. Ils ne sont plus que 36% en 2026. Le plaisir associé spécifiquement à l’achat d’occasion recule également.
Faut-il y voir un désengagement ? Pas nécessairement.
La seconde main se « désidéologise » peut-être simplement à mesure qu’elle se banalise. Acheter d’occasion n’a plus besoin d’être revendiqué comme un choix militant : cela devient une façon de consommer parmi d’autres. Une évolution positive en termes d’adoption… mais qui fragilise l’équation un peu simpliste consistant à associer mécaniquement seconde main et consommation responsable.
Paradoxe n°2 : Vinted, un risque connu mais accepté
Cette banalisation n’a par ailleurs pas fait disparaître les inquiétudes.
79% des Français considèrent toujours qu’acheter un produit d’occasion, c’est prendre un risque. Garantie, état du produit, hygiène, SAV, possibilité de retour ou encore crainte de l’arnaque restent présents à l’esprit des consommateurs. Et 89% des acheteurs déclarent effectuer des vérifications pour se sécuriser avant un achat.
La situation de Vinted illustre particulièrement bien ce paradoxe.
La plateforme s’est imposée comme l’un des réflexes incontournables de l’occasion. Pourtant, 55% de ses acheteurs déclarent avoir déjà rencontré au moins un problème lors de leurs achats : produit reçu non conforme à l’annonce, doute sur l’origine ou la contrefaçon, produit présenté comme d’occasion alors qu’il relève du dropshipping…
Ces difficultés suffisent-elles à détourner les utilisateurs de la plateforme ? Très peu.
Seuls 19% pensent réduire leurs achats sur Vinted face aux dérives constatées. À l’inverse, 72% comptent continuer à acheter, mais en renforçant leur vigilance et leurs vérifications.
Autrement dit, le risque n’empêche plus nécessairement l’achat : le consommateur apprend à vivre avec.
Il devient lui-même enquêteur : vérification du vendeur, comparaison des annonces, recherche de l’image du produit sur Internet pour identifier un éventuel dropshipping, voire recours à des services d’authentification.
Une véritable culture de la vigilance se met en place autour du CtoC.
Paradoxe n°3 : circulaire, oui. Sobre, pas forcément
L’effet rebond de l’occasion
C’est sans doute l’un des enseignements le plus interpellants de cette vague.
La seconde main peut permettre d’allonger la durée de vie des produits et de remettre en circulation des biens existants. Mais cela ne signifie pas nécessairement consommer moins.
Chez les acheteurs d’occasion les plus intensifs, 79% reconnaissent que l’occasion les « décomplexe » et leur permet d’acheter plus facilement. 63% disent fréquenter des plateformes d’occasion « juste pour regarder » et finir par acheter même lorsque le produit n’est pas indispensable. Et 56% apprécient précisément la seconde main parce qu’elle permet d’acheter davantage à budget équivalent.
Oxfam France fait le même constat dans son rapport publié le 10 septembre 2026, en alertant sur l’émergence d’une « fast seconde main ».
Seconde main et fast-fashion : des pratiques loin d’être incompatibles
La proximité entre seconde main et consommation à bas prix est frappante. Parmi les acheteurs d’occasion, certains ont également déjà acheté sur les sites e-commerce chinois d’ultra-fast-fashion. En effet, 41 % ont déjà acheté sur Shein, 41 % sur AliExpress et 42 % sur Temu. Chez les gros acheteurs de seconde main, la porosité est encore plus forte : 49 % ont déjà acheté sur chacune de ces trois plateformes.
Ces résultats montrent que seconde main et consommation low-cost peuvent se cumuler plutôt que se substituer l’une à l’autre. L’occasion devient alors un canal supplémentaire dans un parcours d’achat déjà très diversifié.
Prix bas, sentiment de faire une bonne affaire, possibilité de revendre ensuite : autant de mécanismes susceptibles de lever certains freins à l’achat. L’effet vertueux de la seconde main peut ainsi être en partie neutralisé lorsqu’elle nourrit une logique de surconsommation plutôt qu’une substitution au neuf...
Quand la revente concurrence le don
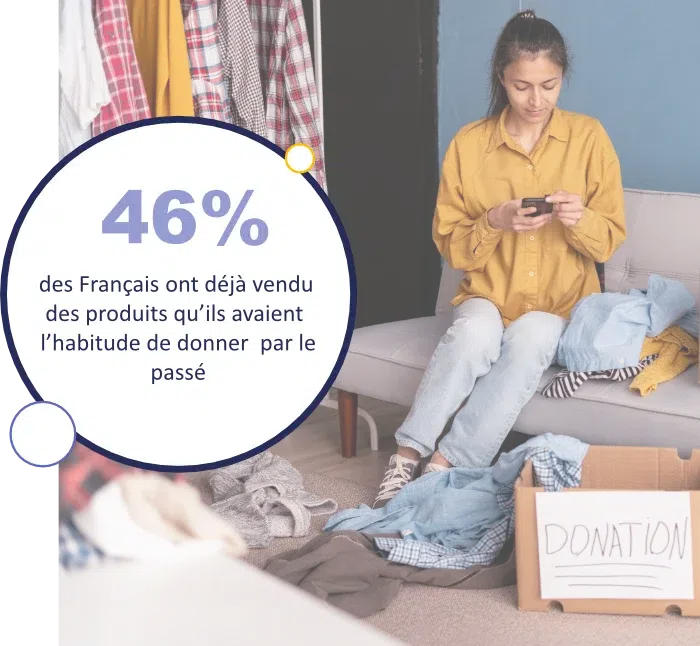
La généralisation de la revente produit elle aussi des conséquences inattendues : 46 % ont déjà vendu des objets qu’ils avaient auparavant l’habitude de donner.
La monétisation des placards crée un nouvel arbitrage entre valeur économique personnelle et geste solidaire, au détriment des circuits du don.
De la seconde main à un véritable mix de consommation circulaire
En résumé : la réparation progresse fortement, la location dispose d’un large réservoir, et ces pratiques se cumulent avec la seconde main au lieu de s’y substituer.
Le marché de la réparation en progression
L’Observatoire ne raconte pas une remise en cause de la seconde main. Il montre que les comportements circulaires deviennent plus complexes.
49 % des Français ont fait réparer au moins un produit dans l’année, en progression de 6 points par rapport à 2024 : 27 % un produit technique (découvrez les chiffres du marché de la réparation mobile), 26 % un vêtement ou des chaussures, 12 % un meuble ou un objet de décoration.
Le recours à la réparation est particulièrement développé chez les 18-34 ans (64 %), les familles (59 %) et… les acheteurs d’occasion (56 %, et 60 % chez les gros acheteurs). Les pratiques circulaires se renforcent mutuellement.
La location : minoritaire, mais un réservoir de développement important
La location de produits électriques ou techniques reste encore minoritaire avec 17 % d’utilisateurs au cours des 12 derniers mois. Mais 57 % pourraient l’envisager à l’avenir. Là encore, les acheteurs d’occasion figurent parmi les populations les plus réceptives (65%).
La seconde main, la réparation et la location ne semblent donc pas nécessairement se substituer les unes aux autres. Elles participent plutôt à la constitution d’un nouveau mix de solutions, dans lequel les consommateurs arbitrent en fonction du produit, du besoin, du prix, de la praticité ou du risque.
Pour les marques et les enseignes, un nouveau chapitre s’ouvre
Le défi des prochaines années ne sera plus de convaincre les consommateurs d’acheter d’occasion. Il sera de construire des modèles qui conservent les bénéfices de la circularité tout en limitant ses nouveaux effets rebond. De nombreuses questions émergent, auxquelles marques, enseignes et plateformes vont désormais devoir répondre :
- Comment réassurer sans complexifier l’expérience ?
- Comment lutter contre les dérives sans casser la fluidité qui fait le succès des plateformes ?
- Comment faire de la seconde main un véritable outil de réduction de l’impact plutôt qu’un canal d’achat supplémentaire ?
- Comment articuler occasion, réparation, location et neuf au sein d’une même proposition de valeur ?
C’est dans cette logique qu’Enov accompagne les marques et enseignes pour identifier les freins, réduire l’écart entre intentions déclarées et comportements réels et hiérarchiser les leviers d’action.
Sources : Observatoire Enov Novascope Seconde Main (1 500 Français de 18 ans et plus, étude en ligne).


